


Amortissement du matériel : types et comment le calculer
L’amortissement du matériel est un concept comptable essentiel que les entreprises doivent maîtriser pour préserver leur santé financière. Outre le suivi de l’usure et de la dépréciation des actifs au fil du temps, ce concept conditionne la planification fiscale et les décisions d’investissement. En étalant le coût d’un actif sur toute sa durée de vie utile, les entreprises peuvent gérer plus efficacement leurs ressources et prendre des décisions financières plus éclairées.
Dans ce post, nous abordons l’amortissement du matériel, les méthodes de calcul et les différents types d’amortissement. Nous vous proposons ainsi un aperçu complet de ce facteur essentiel de la gestion d’entreprise.
Qu’est-ce que l’amortissement du matériel ?
L’amortissement du matériel est le processus visant à répartir le coût d’un actif sur toute sa durée de vie. Au lieu d’enregistrer la dépense totale au moment de l’achat, celle-ci est étalée sur plusieurs exercices comptables. Dans la plupart des pays, cette dépense est déductible, ce qui en fait un outil incontournable pour la planification financière. L’amortissement mesure la perte de valeur subie par un équipement du fait de son usage et de l’écoulement du temps.
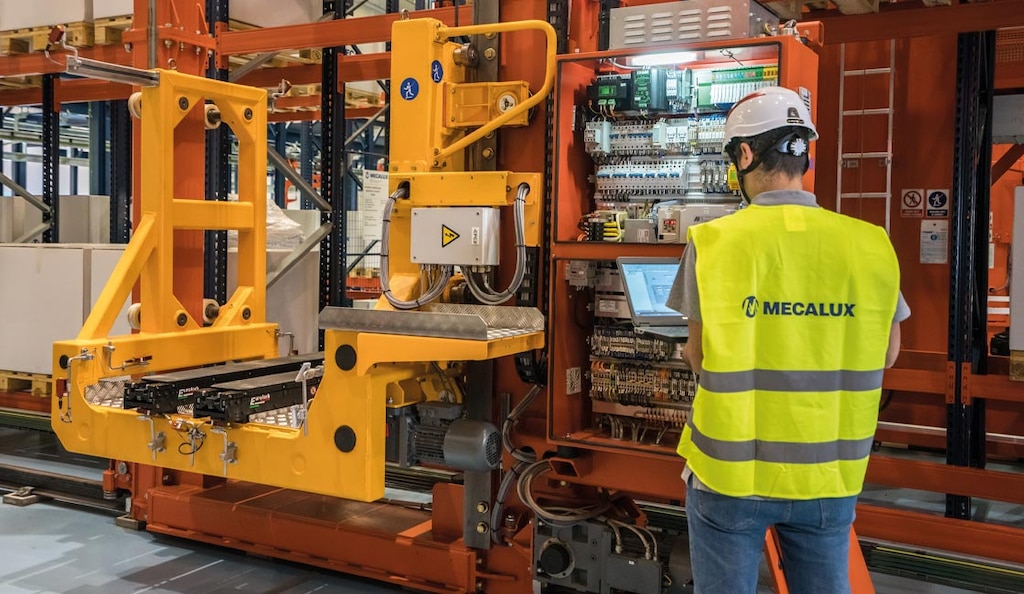
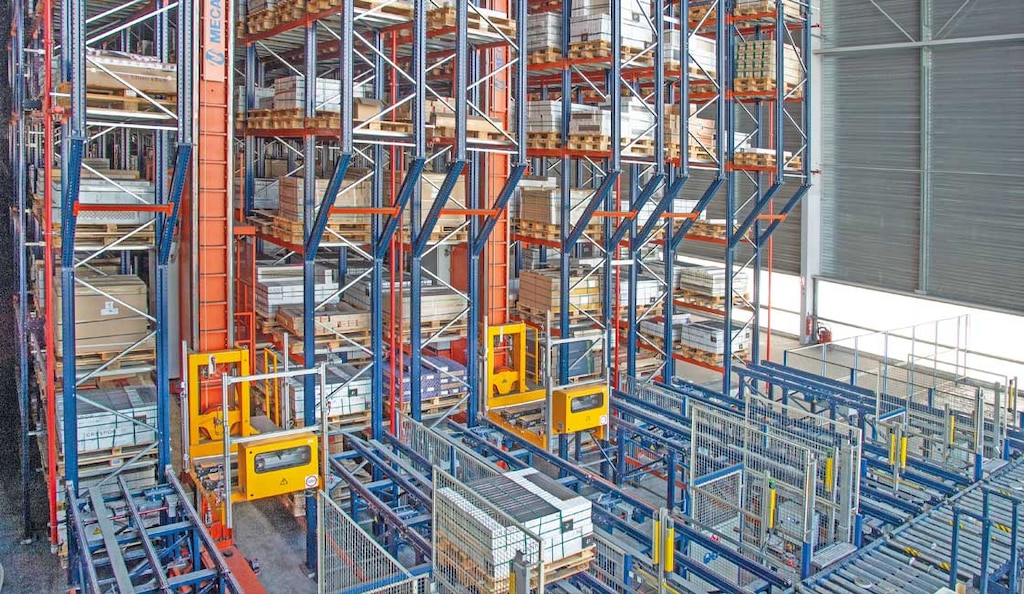
Cette procédure comptable permet aux entreprises de répartir le coût des machines et équipements industriels indispensables sur plusieurs années, afin de récupérer progressivement leur investissement. Cela s’avère particulièrement important pour les actifs essentiels à l’activité, tels que les transtockeurs pour palettes, les robots mobiles autonomes et autres outils d’automatisation utilisés dans les entrepôts.
Avantages de l’amortissement du matériel
Bien que les modalités varient d’un pays à l’autre, l’amortissement du matériel peut offrir plusieurs avantages aux entreprises :
- Grâce à la répartition des coûts d’acquisition sur plusieurs années, la première année d’achat n’entraîne pas de dépense exceptionnellement élevée. Cela permet d’éviter une distorsion excessive des résultats et de garantir que les états financiers de l’entreprise reflètent plus fidèlement la valeur de l’actif.
- Les montants affectés à l’amortissement peuvent donner droit à des déductions fiscales supplémentaires, comme dans le cas de l’amortissement accéléré. Même si cette pratique comptable est couramment utilisée (et applicable notamment aux équipements industriels et aux machines d’entrepôt automatisées), chaque entreprise se doit de consulter la réglementation fiscale locale pour s’assurer d’être en conformité.
Disposer d’informations précises sur l’amortissement du matériel permet de prendre des décisions éclairées concernant la gestion du cycle de vie des actifs, y compris leur remplacement, leur entretien et leurs réparations.
Types d’amortissement du matériel
Diverses méthodes permettent de calculer l’amortissement du matériel. Parmi les plus courantes, on peut citer l’amortissement linéaire, l’amortissement dégressif et l’amortissement proportionnel au rendement. Chaque méthode présentant ses avantages, le choix doit tenir compte de la nature de l’actif et des normes comptables applicables.
Amortissement linéaire
Selon cette technique, la dépréciation d’un actif est répartie de manière uniforme sur toute sa durée de vie utile, ce qui se traduit par des déductions annuelles fixes. En règle générale, le calcul tient compte de la durée de vie probable du matériel et de son coût d’acquisition initial.
Formule d’amortissement linéaire :
| Coût annuel d’amortissement = Coût d’acquisition / Durée de vie utile estimée |
Avec cette approche, la charge d’amortissement reste la même chaque année, quelle que soit l’ancienneté de l’équipement. Avant d’opter pour la linéaire, les entreprises doivent se renseigner sur les limites fixées par les barèmes fiscaux locaux, qui précisent également la durée maximale d’amortissement autorisée.
Amortissement dégressif
L’amortissement du matériel peut également être calculé à l’aide de la méthode d’amortissement dégressif avec un pourcentage fixe. Selon cette approche, un taux prédéfini est appliqué à la valeur comptable résiduelle (coût moins amortissement) de l’actif. Ce montant diminuant chaque année, la charge d’amortissement diminue elle aussi au fil du temps.
Formule d’amortissement dégressif :
| Coût annuel d’amortissement = pourcentage fixe de la valeur comptable résiduelle |
Pour s’assurer du respect de la réglementation, les entreprises doivent appliquer la méthode dégressive conformément aux barèmes d’amortissement officiels de leur pays, où figurent les taux minimaux et maximaux autorisés pour les actifs.
Amortissement proportionnel au rendement
L’amortissement du matériel peut aussi correspondre au nombre d’unités que l’actif est censé produire au cours de sa durée de vie. Avec la méthode proportionnelle au rendement, le coût total de l’équipement est divisé par la production totale estimée (en unités).
Formule d’amortissement proportionnel au rendement :
| Coût d’amortissement unitaire = Coût de l’équipement / Capacité de production estimée |
Pour calculer le coût annuel d’amortissement à partir de la production réelle, il faut multiplier le résultat par le nombre d’unités produites au cours d’une année donnée :
| Coût annuel d’amortissement = (Coût de l’équipement – Valeur résiduelle / Capacité de production totale estimée) × Nombre d’unités produites au cours de l’année |
Exemples d’amortissement d’équipements industriels
Voyons quelques exemples illustrant le fonctionnement des différentes méthodes dans la pratique :
- Amortissement linéaire. Si une machine a coûté 50 000 € à l’achat, le calcul linéaire le plus simple donnerait le résultat annuel suivant : 50 000 € / 10 ans de durée de vie utile estimée = 5 000 € par an.
- Amortissement dégressif. On applique dans ce cas un pourcentage fixe à la valeur comptable résiduelle chaque année. Par exemple, pour une machine d’une valeur de 50 000 € ayant un taux d’amortissement dégressif double (2 × 10 %), le calcul se ferait comme suit :
- 1re année : (50 000 € × 20 % = 10 000 €).
- 2e année : (50 000 € − 10 000 €) × 20 % = 8 000 €
- Et ainsi de suite.
- Amortissement proportionnel au rendement. Imaginons qu’une machine d’une valeur de 50 000 € soit censée déplacer 200 000 palettes au cours de sa durée de vie. L’amortissement serait alors de : 50 000 € / 200 000 = 0,25 € par palette. Contrairement à la méthode d’amortissement linéaire, la méthode proportionnelle au rendement tient compte des fluctuations des volumes de production annuels.
Pour choisir la méthode d’amortissement à adopter, les entreprises doivent tenir compte du type de matériel et de ses habitudes d’utilisation. L’amortissement linéaire, par exemple, est largement utilisé pour le matériel de bureau. La méthode d’amortissement dégressif convient aux actifs présentant une valeur de revente initiale élevée mais qui se déprécient rapidement. Quant à la méthode proportionnelle au rendement, elle donne les meilleurs résultats lorsque la production varie d’une année à l’autre.
La valeur de l’amortissement du matériel
En résumé, l’amortissement du matériel est un outil financier incontournable permettant de refléter la perte progressive de valeur des immobilisations d’une entreprise au cours de leur durée de vie. Le choix d’une méthode doit se faire en fonction du contexte, des obligations fiscales et des besoins opérationnels de chaque entreprise. En tenant compte de l’usure et de l’obsolescence, l’amortissement répartit le coût du matériel dans le temps, facilite la planification des investissements et contribue à une meilleure transparence financière.
L’amortissement du matériel en 5 questions
Qu’est-ce que l’amortissement du matériel ?
L’amortissement du matériel est une procédure comptable qui étale le coût d’un actif sur sa durée de vie utile estimée. Il reflète la perte progressive de valeur liée à l’usure, à l’usage ou à l’écoulement du temps, en comptabilisant la charge sur plusieurs exercices comptables plutôt que d’un seul coup.
Quels sont les différents types d’amortissement du matériel ?
Il existe plusieurs méthodes pour calculer l’amortissement du matériel, dont les plus courantes sont l’amortissement linéaire (qui prévoit un montant annuel fixe), l’amortissement dégressif et l’amortissement proportionnel au rendement. Le choix dépend des normes comptables et de la nature de l’actif.
Quels sont les avantages de l’amortissement du matériel ?
En étalant le coût d’acquisition sur la durée de vie utile d’un actif, l’amortissement atténue l’impact financier des investissements importants. Il offre une image plus précise de la valeur de l’actif au fil du temps, tenant compte de l’usure et de l’obsolescence. Dans la plupart des pays, l’amortissement est également une charge fiscalement déductible.
L’amortissement du matériel est-il calculé de la même manière dans tous les pays ?
Non. Les normes comptables et fiscales varient considérablement d’une zone à l’autre, ce qui a une incidence sur les méthodes autorisées, les taux d’amortissement, les barèmes fiscaux et la durée de vie utile reconnue.
Quelle méthode d’amortissement du matériel adopter ?
Avant de choisir une méthode, il convient de tenir compte des réglementations comptables et fiscales locales, de la nature de l’actif et de la façon dont sa valeur diminue : de manière constante, plus rapidement au début ou proportionnellement à son utilisation réelle.